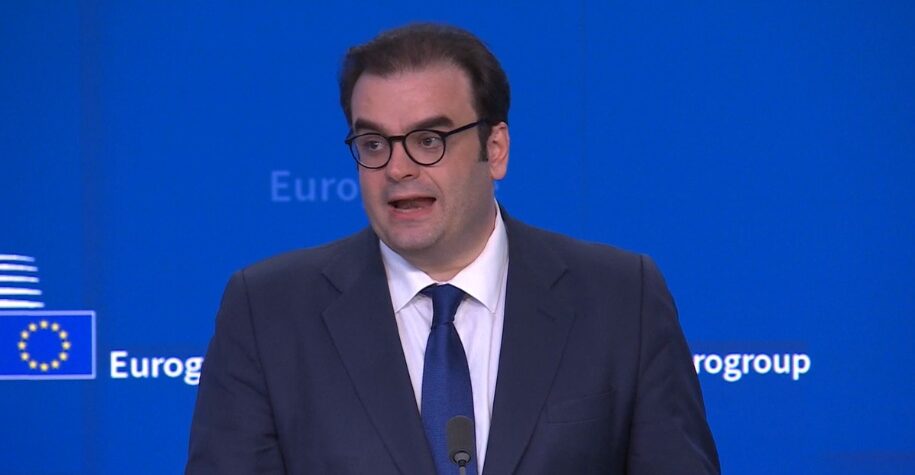
Bocciatura di fatto, per ora, della proposta spagnola su un meccanismo permanente di debito comune europeo. All’Eurogruppo di giovedì 9 luglio a Bruxelles, il presidente Kyriakos Pierrakakis ha chiuso la discussione ammettendo che si tratta di un tema su cui “storicamente c’è disaccordo”, pur lasciando aperta la porta a un approfondimento: “è una discussione che merita di essere fatta”. Il dossier passa ora al livello tecnico, dove per Madrid seguirà il negoziato la segretaria generale del Tesoro, Paula Conthe.
A mettere il tema sul tavolo è stato il vicepremier e ministro dell’Economia spagnolo Carlos Cuerpo, con un’emissione da circa 850 miliardi di euro l’anno affidata a uno strumento che il documento spagnolo chiama “European Sovereign Facility”, evitando volutamente la parola “eurobond” per non alimentare le polemiche politiche nei Paesi più contrari. L’idea è ridurre la frammentazione del debito dei 27 Stati membri, spostando una parte delle aste nazionali su titoli emessi direttamente da Bruxelles, con adesione su base volontaria.
Un Eurogruppo spaccato
Sul fronte del no restano compatti Paesi Bassi e Finlandia. Il ministro olandese Eelco Heinen ha tagliato corto: sul tema “ogni tanto spunta una nuova proposta”, ma “la risposta resta sempre la stessa: no”. Analoga la posizione della finlandese Riikka Purra, per cui il debito comune “non è la soluzione, non è un’opzione per la Finlandia”. È la linea di sempre dei Paesi frugali, che accettano l’emissione congiunta solo se legata a obiettivi puntuali, come già avvenuto con il Recovery Fund o con il programma di prestiti per la difesa SAFE, non come strumento permanente e strutturale.
Di segno opposto le reazioni di Italia, Francia e Portogallo. Dal Ministero dell’Economia italiano filtra un giudizio positivo, pur con la cautela dovuta alla storica difficoltà di iniziative simili in sede Ecofin. Anche Parigi si sarebbe detta favorevole, seppure con prudenza. Dalla Commissione arriva un’apertura minima: il commissario all’Economia Valdis Dombrovskis si è detto disponibile a “proseguire il dibattito più ampio sui safe asset europei”, ricordando che il prossimo bilancio pluriennale prevede già margini per emissioni comuni legate a programmi specifici, un approccio diverso da quello spagnolo, che punta a un’emissione stabile e non vincolata a singoli obiettivi.
Cosa c’è dietro la proposta di Madrid
Cuerpo calcola che il maggiore volume di emissione congiunta porterebbe un risparmio complessivo per l’Unione di circa 25 miliardi di euro l’anno, frutto di un mercato più ampio e liquido rispetto alla somma frammentata delle aste nazionali. Il ministro rivendica che non si tratta di mutualizzazione del debito ma di un salto di efficienza, un argomento costruito apposta per disinnescare le resistenze dell’opinione pubblica nei Paesi più scettici. Sullo sfondo resta l’obiettivo di dare all’euro un attivo sicuro che possa competere con i Treasury americani e rafforzare il peso internazionale della moneta unica.
Cuerpo ha rivendicato anche appoggi al di fuori dei governi: tra le banche centrali cita quello del presidente della Bundesbank Joachim Nagel, mentre in ambito accademico richiama le proposte degli economisti Olivier Blanchard e Ángel Ubide.
Per Madrid il momento è favorevole proprio perché è in corso il negoziato sul prossimo bilancio pluriennale dell’Unione. Il tema torna d’attualità anche per il rincaro dell’energia, che secondo le previsioni di primavera della Commissione sta già rallentando la crescita dell’area euro nel 2026, con una ripresa moderata attesa nel 2027 e un’inflazione stimata al 3% quest’anno. Nel documento finale della riunione, però, l’Eurogruppo descrive l’economia dell’area euro come “resiliente” nonostante lo shock energetico.