Il Consiglio dell’Unione europea ha raggiunto un accordo provvisorio su nuove norme per rafforzare il contrasto alle frodi sull’Iva, aumentando la cooperazione tra Stati membri, Procura europea (EPPO), Ufficio europeo per la lotta antifrode (OLAF) e rete Eurofisc. L’obiettivo è dare a EPPO e OLAF un accesso più diretto ai dati sulle transazioni commerciali transfrontaliere nell’Unione, così da accelerare le indagini sulle frodi che colpiscono i bilanci nazionali e quello europeo.
La misura modifica il regolamento 904/2010 sulla cooperazione amministrativa in materia di Iva e rappresenta il seguito della proposta presentata dalla Commissione europea nel novembre 2025 per rafforzare lo scambio di informazioni tra Eurofisc, EPPO e OLAF. Bruxelles aveva motivato l’intervento con la necessità di superare i ritardi nell’accesso ai dati fiscali, considerati uno dei punti deboli nella repressione delle frodi transfrontaliere.
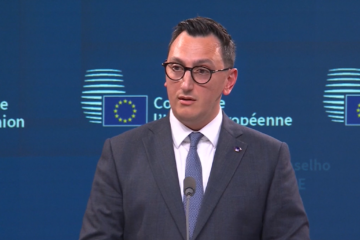
“Negli ultimi anni abbiamo compiuto enormi progressi nella lotta contro le frodi Iva. Ma i nostri bilanci continuano a perdere miliardi di euro ogni anno e le autorità hanno bisogno degli strumenti giusti per affrontare più rapidamente queste attività criminali”, ha dichiarato Makis Keravnos, ministro delle Finanze della Repubblica di Cipro. Secondo Keravnos, l’accordo raggiunto “darà agli organismi investigativi dell’UE le informazioni mirate di cui hanno bisogno per perseguire rapidamente i criminali e proteggere le entrate nazionali ed europee che vanno a beneficio di tutti”.
Il cuore del problema è la frode Iva transfrontaliera, in particolare la cosiddetta missing trader intra-community fraud, nota anche come frode carosello. In questi schemi, società fittizie o “cartiere” sfruttano il regime Iva sugli scambi intra-UE per incassare l’imposta senza versarla alle autorità fiscali, oppure per ottenere rimborsi indebiti. Secondo la Commissione europea, nel 2023 le perdite legate a questo tipo di frode sono state stimate tra 12,5 e 32,8 miliardi di euro l’anno nell’Unione.
Il nuovo quadro consentirà a EPPO e OLAF di ricevere informazioni più rapidamente da Eurofisc, la rete che collega le amministrazioni fiscali degli Stati membri nella lotta alle frodi Iva. In pratica, gli organismi investigativi europei potranno disporre di dati di prima mano per avviare o sostenere indagini, ciascuno nell’ambito delle proprie competenze, su casi sospetti di frode Iva transfrontaliera.
Per il Consiglio, questo dovrebbe migliorare il coordinamento tra autorità nazionali ed europee, ridurre i tempi di intervento e rafforzare la capacità dell’UE di individuare reti criminali che operano attraverso più giurisdizioni.
Il rafforzamento degli strumenti di indagine arriva mentre la Procura europea segnala una crescita significativa dei casi che riguardano le entrate dell’Unione. Nel suo rapporto annuale 2025, EPPO ha indicato 3.602 indagini attive a fine anno, per un danno stimato superiore a 67 miliardi di euro; le frodi sulle entrate, comprese Iva e dogane, rappresentavano oltre 45 miliardi di euro, cioè più di due terzi del danno complessivo sotto indagine.
Anche OLAF continua a considerare le frodi su dazi e Iva all’importazione come un fronte centrale della tutela delle entrate europee. Nel rapporto 2024, l’Ufficio antifrode ha indicato un impatto stimato di 623 milioni di euro nel sostegno alle autorità doganali contro schemi di sottovalutazione delle merci e mancato pagamento corretto di dazi e Iva.
La dimensione criminale del fenomeno è emersa anche in alcune grandi inchieste recenti. Nel 2025 la Procura europea ha coordinato un’indagine su un presunto schema legato a importazioni cinesi attraverso il porto greco del Pireo, con perdite stimate in circa 700 milioni di euro tra dazi e Iva e operazioni in diversi Stati membri. Un altro caso, citato dalla stampa internazionale, ha riguardato una presunta frode carosello da 520 milioni di euro collegata a gruppi mafiosi italiani e a una rete di società attive nel commercio di prodotti elettronici.
La nuova stretta si inserisce in una strategia più ampia di digitalizzazione del sistema Iva europeo. Nel marzo 2025 il Consiglio ha adottato il pacchetto VAT in the Digital Age, che sarà applicato progressivamente fino al 2035 e prevede, tra l’altro, nuovi obblighi di rendicontazione digitale e fatturazione elettronica per le operazioni transfrontaliere tra imprese. Dal 2030, gli obblighi di comunicazione per le vendite di beni e servizi tra imprese in diversi Stati membri dovrebbero diventare pienamente digitali, con l’obiettivo di ridurre gli spazi di opacità sfruttati dalle reti fraudolente.
Il prossimo passaggio sarà l’adozione del parere del Parlamento europeo, attesa al momento per luglio 2026. Dopo quella tappa, il Consiglio potrà procedere all’adozione formale del regolamento. Le nuove norme entreranno in vigore venti giorni dopo la pubblicazione nella Gazzetta ufficiale dell’Unione europea.
[a cura di Simone Cantarini]