DISCLAIMER: Le opinioni espresse in questo articolo riflettono unicamente la posizione personale dell’autore/autrice.
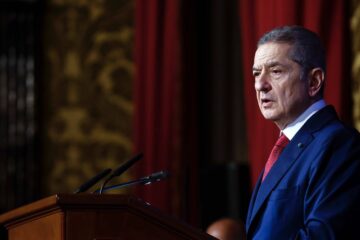
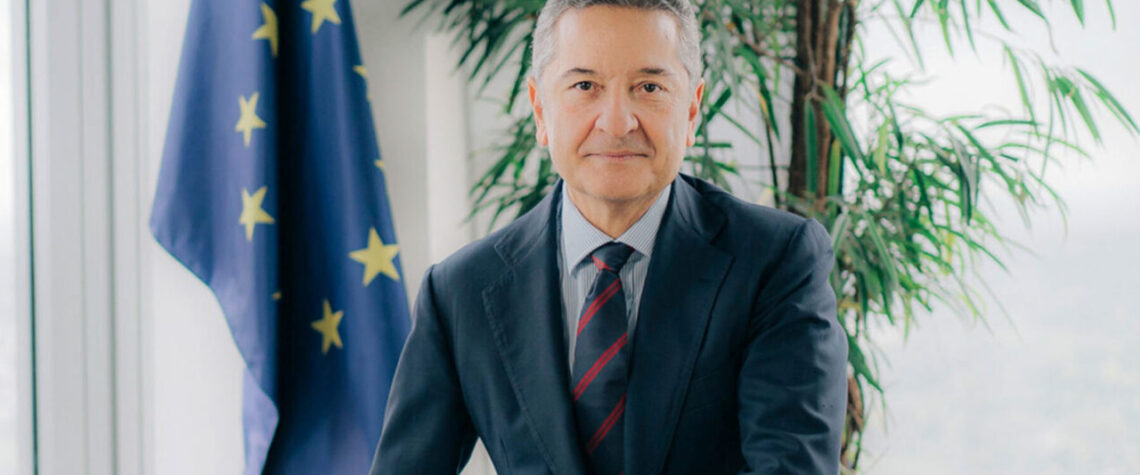
Intervenendo ieri alle celebrazioni per l’ingresso della Lettonia nell’euro, a Riga, Fabio Panetta, ex BCE e neo-Governatore della Banca d’Italia, ha lanciato un monito esplicito ai governi dell’eurozona: l’euro è una moneta allo stesso tempo robusta, perché ha alle spalle una sommatoria di economie ancora singolarmente rilevanti; e debole, perché senza una cornice di decisioni strategiche collettive coerenti rischia in ogni momento di indebolirsi, trascinando con sé le economie dei paesi membri.
Un discorso interessante, sotto molti profili. Il primo è il luogo in cui Panetta ha parlato. La Lettonia è uno Stato baltico di non rilevanti dimensioni economiche né politiche. Ma ha vissuto una terapia shock negli anni Novanta per accompagnare l’allontanamento dall’economia pianificata che ne ha decretato da un lato alcuni importanti successi macroeconomici, dall’altro ha amplificato la trasmissione dei divari e delle divisioni economiche e sociali alle componenti etniche: la minoranza russa è numerosa e il governo da due anni persegue una politica di sovranismo su base etnica e linguistica che rischia di creare conflitti potenzialmente letali col vicino russo. Un laboratorio di grande interesse quindi per l’intera Unione Europea.
Il secondo elemento di interesse è il richiamo alla visione strategica comune, che è necessaria per mantenere saldo nel tempo il valore aggiunto di una moneta unica. Valore che, come ha sottolineato Panetta, è andato indebolendosi proprio quando la UE ha mostrato, con la risposta dei consolidamenti fiscali prociclici alla crisi dei debiti sovrani, una debolezza di governance che l’ha sistematicamente penalizzata nei confronti dei competitor internazionali.
Tanto che, come ha ben evidenziato Federico Fubini qualche giorno fa, negli ultimi trent’anni il PIL pro-capite della UE27 è passato da una cifra analoga a quella degli USA alla metà! Nonostante la crescita esponenziale proprio di paesi come quelli dell’ex-Europa dell’est e Baltici. Un divario non spiegabile con i differenziali di produttività o tecnologici, ma derivante proprio da una incertezza di fondo sulle responsabilità ultime e sull’orientamento della politica economica. Con una politica monetaria unica ma sottoposta alle tensioni dei premi sul rischio dei singoli paesi, che determinano tassi d’interesse divergenti (gli spread) e una politica fiscale decentrata a livello nazionale e vincolata da un Patto di Stabilità e Crescita anch’esso pro-ciclico (e che tale rimarrà dopo la revisione).
Il terzo elemento di interesse è l’invito alla UE ad emettere un safe asset collettivo. Un tema che stiamo sollecitando da anni, ma che si scontra con due problemi fondamentali: il primo è la reticenza ideologica dell’orientamento Ordoliberale tedesco ad emettere debito; il secondo sono le responsabilità che la crescente internazionalizzazione dell’euro, conseguente all’emissione di un safe asset alternativo al Treasury Bond USA, determinerebbe: fornire liquidità e comportarsi da acquirente di ultima istanza in caso di crisi finanziarie globali. Una responsabilità finora affidata agli USA (sia come Governo federale, col suo bilancio, sia alla FED, come autorità di politica monetaria), che ne hanno avuto (molti) vantaggi e (pochi) svantaggi. Ma che non è facilmente replicabile sulle spalle di altri soggetti, in assenza di una credibilità politico-militare – oltre che un mercato liquido per i propri titoli – paragonabile a quella USA. Credibilità che, ad oggi, nonostante la force de frappe francese, l’Europa non possiede.
Insomma, Panetta si è rivolto ai mercati perché i governi intendessero. Nobili intenti, che rischiano, purtroppo, di rimanere – come al solito – inascoltati.