Mentre l’Unione europea accelera per ridurre la propria dipendenza dalle forniture esterne di materie prime strategiche, i Paesi del gruppo di Visegrád stanno cercando di rafforzare il proprio ruolo nella catena europea, specialmente su litio, batterie e tecnologie verdi, pur non disponendo di grandi riserve di terre rare.
Nessuno dei quattro Paesi del gruppo – Polonia, Repubblica Ceca, Slovacchia e Ungheria – ha significativi giacimenti certificati di terre rare. Ma questo non li esclude dalla strategia europea sulle materie prime critiche, anzi il Critical Raw Materials Act (CRMA) li spinge a posizionarsi lungo altre fasi della catena del valore, in particolare quelle legate alla lavorazione industriale, alla produzione di batterie e al riciclo.
La sfida, infatti, non riguarda solo l’accesso alle risorse, ma soprattutto la capacità di trasformarle e integrarle in filiere ad alto valore aggiunto. Ed è proprio su questo terreno che il gruppo di Visegrád cerca di ritagliarsi un ruolo nella transizione industriale europea.
L’urgenza è cresciuta ulteriormente dopo che la Cina, principale attore globale nell’estrazione e nella lavorazione delle terre rare, ha introdotto nel 2025 nuove restrizioni all’export di minerali critici e magneti permanenti. Una mossa che ha messo in evidenza la fragilità strutturale delle catene del valore europee, dalla filiera automobilistica alle rinnovabili.
Ungheria: il polo delle batterie senza controllo della filiera
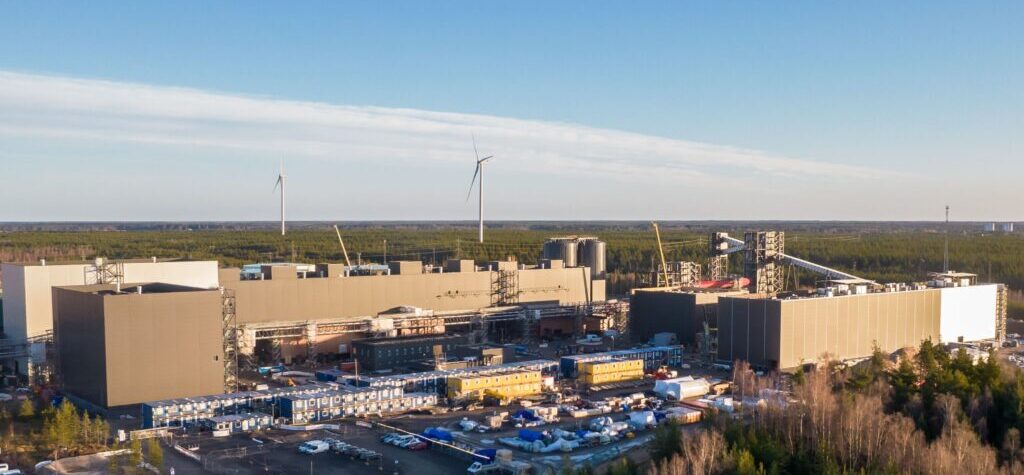
L’Ungheria ha scelto una strategia aggressiva di attrazione degli investimenti, diventando uno dei principali hub europei per la produzione di batterie. Colossi asiatici come CATL, Samsung, LG e SK On hanno investito nel Paese, attratti da incentivi pubblici e condizioni favorevoli.
Il risultato è una crescita rapida di capacità produttiva e occupazione industriale. Tuttavia, una parte consistente del valore rimane nelle mani delle multinazionali straniere, mentre l’integrazione delle imprese locali nelle fasi strategiche della filiera resta limitata.
A ciò si aggiungono crescenti tensioni ambientali legate ad alcuni grandi impianti, che alimentano contestazioni e interrogativi sulla sostenibilità del modello nel lungo periodo.
Repubblica Ceca: il litio di Cínovec come scommessa europea
Praga punta invece su uno dei più importanti giacimenti di litio del continente, quello di Cínovec, già riconosciuto dalla Commissione europea come progetto strategico nell’ambito del CRMA.
Se sviluppato pienamente, il sito potrebbe alimentare la produzione di batterie per oltre un milione di veicoli elettrici l’anno. Ma l’avvio dell’estrazione non è previsto prima del 2030, a conferma delle difficoltà europee nel trasformare rapidamente i progetti strategici in realtà industriale.
La vera sfida, però, non è solo l’estrazione: senza capacità di raffinazione e produzione di batterie sul territorio, il valore aggiunto rischia di spostarsi altrove, riducendo l’impatto economico del progetto.
Slovacchia: tra risorse potenziali e rischio di marginalizzazione
Anche la Slovacchia si muove tra potenzialità e ritardi. Studi geologici indicano la possibile presenza di litio e antimonio, ma il Paese è ancora impegnato nella fase preliminare di mappatura e valutazione dei giacimenti, inclusi siti minerari dismessi.
Il problema principale resta industriale: l’ecosistema nazionale delle batterie è incompleto, soprattutto per la mancanza di produttori di materiali catodici, un segmento cruciale della filiera.
L’esclusione di Bratislava dalla prima ondata di progetti strategici del CRMA ha alimentato il timore di restare ai margini della nuova geografia industriale europea.
Polonia: il potenziale nascosto dei rifiuti minerari
La Polonia segue una strada più innovativa, puntando sul recupero delle materie prime dai rifiuti minerari e dalle vecchie attività estrattive.
Cumuli di scarti, residui industriali e formazioni carbonifere contengono infatti elementi come germanio, gallio, cobalto e perfino alcune terre rare, finora poco valorizzati.
È una strategia coerente con la nuova direzione dell’UE, che sempre più considera riciclo e fonti secondarie come elementi chiave della sicurezza delle forniture. Varsavia ha avviato programmi dedicati e valuta anche la creazione di impianti di lavorazione delle terre rare, come quello previsto a Puławy.
Il vero nodo: la catena del valore
Al di là delle differenze nazionali, il problema è comune a tutta la regione: il controllo delle fasi più redditizie della catena del valore.
Oggi la competizione non si gioca solo sull’accesso alle materie prime, ma soprattutto su raffinazione, lavorazione, riciclo e produzione avanzata — segmenti in cui la Cina mantiene un vantaggio dominante.
Questa dinamica mette in luce anche i limiti della strategia europea. Il CRMA rappresenta un passo politico importante, ma la sua efficacia dipenderà dalla capacità di superare ostacoli amministrativi, autorizzativi e finanziari.
Diversi osservatori, incluso la Corte dei conti europea, hanno già segnalato il rischio che gli obiettivi restino sulla carta, rallentati da procedure lunghe e non sempre vincolanti.
In questo scenario, il Visegrád diventa un banco di prova decisivo: non solo per l’accesso alle materie prime, ma per la capacità dell’Europa di costruire una vera autonomia industriale lungo l’intera catena strategica.
Tradotto da Cesare Ceccato. Articolo originale pubblicato su EUAlive disponibile qui.