DISCLAIMER: Le opinioni espresse in questo articolo riflettono unicamente la posizione personale dell’autore/autrice.
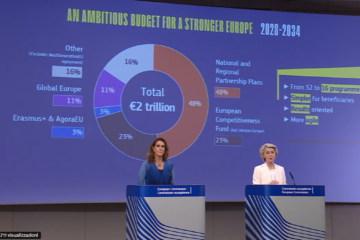
Le richieste di aumento del bilancio europeo, spinte dall’esigenza di accrescere la spesa per la difesa, sono divenute un tema caldo nei dibattiti accademici e di policymaking. Ma come alimentare quel bilancio? Perché, se è difficile trovare un compromesso sulla composizione della spesa, ancora più complicato è capire dove reperire le risorse.
I paesi europei, alcuni più di altri, sopportano già significativi oneri impositivi. Innalzare il carico fiscale significherebbe condannarli ad una diminuzione della domanda, già innescata dall’inflazione degli ultimi anni, che potrebbe portare instabilità sociale e politica. Ecco allora emergere l’opzione di finanziare i beni pubblici europei in deficit, emettendo titoli di debito pubblico collettivo.
Le condizioni potrebbero essere favorevoli, sul piano dei mercati finanziari internazionali. Perché il mondo nel suo complesso registra un eccesso di risparmio ed è costantemente alla ricerca di safe assets nei quali cercare rifugio. E perché il ruolo dei titoli denominati in dollari come safe asset per eccellenza è stato messo in discussione da un debito USA che sta galoppando verso i 40 trilioni, dalle spregiudicate manovre di politica economica di Trump, che hanno minato la credibilità del dollaro come moneta globale, e dalla nascita di piattaforme di pagamento trans-frontaliere alternative, basate sul renminbi.
Sembrerebbe dunque il momento propizio per emettere titoli del debito pubblico denominati in euro legati a progetti di investimento in grado di agire sull’offerta, assicurando la crescita della produttività del sistema europeo. Naturalmente, tale vantaggio porta con sé un rovescio della medaglia. Perché avere una moneta di rilievo internazionale significa dover rinunciare al pieno controllo dei canali di formazione e trasmissione della politica monetaria; significa essere disposti, in caso di crisi sistemiche, a svolgere il ruolo di prestatore di ultima istanza, fornendo liquidità al sistema evitando il collasso finanziario (e conseguentemente reale) dell’economia; e persino di consumatore di ultima istanza, ossia chi si fa carico di aumentare la spesa (in deficit) per far ripartire la crescita. Comportamenti che in Europa abbiamo visto emergere solo in presenza di una crisi senza precedenti come la pandemia. Serve dunque un cambio ideologico e un’accelerazione nella formazione di una volontà politica condivisa.
Le alternative, a fronte di qualsiasi aumento del bilancio possa essere deciso, è che si faccia affidamento su quello che impropriamente il Trattato di Lisbona chiama risorse proprie, ma che in realtà solo in minima parte sono imposte genuinamente proprie della UE e per la maggior parte sono contributi nazionali. Ma se aumentiamo la spesa europea ed aumentiamo i contributi nazionali il vantaggio dal punto di vista dei moltiplicatori fiscali potrebbe essere nullo, al netto di una gestione più efficiente di alcune spese su scala più ampia.
E se invece aumentassimo le risorse prelevate direttamente dalla UE, se non opportunamente spiegate all’opinione pubblica, otterremmo semplicemente una nuova ondata di rigetto per la costruzione europea, nel momento in cui abbiamo invece più bisogno del suo rafforzamento. Accrescere il bilancio emettendo debito pubblico europeo è l’unica strada percorribile. Prima lo facciamo e meno rischiamo la marginalizzazione sullo scacchiere competitivo globale.