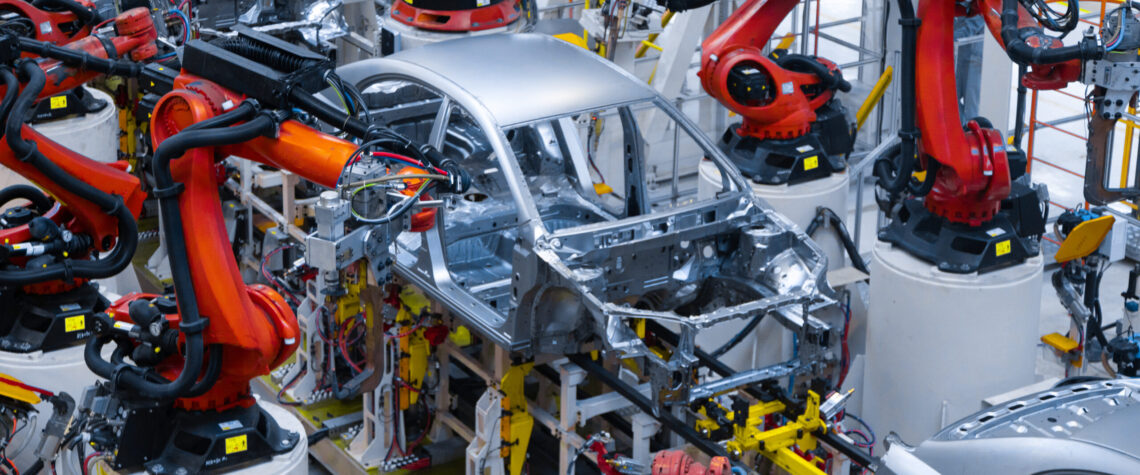
Il calo delle vendite interne, la concorrenza cinese e i dazi statunitensi stanno spingendo le case automobilistiche europee a ripensare il proprio modello di business. Il futuro, sempre più spesso, viene individuato nelle commesse militari, in particolare nella produzione di componenti per droni e sistemi di difesa aerea.
La guerra di aggressione russa contro l’Ucraina e il mutamento della politica estera statunitense stanno portando i governi europei ad aumenti massicci della spesa per la difesa. Le tradizionali aziende del settore, tuttavia, faticano a soddisfare la domanda e non riescono a colmare i colli di bottiglia produttivi, lasciando spazio all’ingresso di imprese automobilistiche.
Perché è importante
Il settore automobilistico, che nell’Unione europea impiega oltre 13 milioni di persone e rappresenta circa l’8% del PIL, sta attraversando una delle fasi più difficili degli ultimi anni. Secondo un’indagine del CLEPA, l’associazione europea dei fornitori (23 marzo 2026), fino a un quarto dei subfornitori rischia di chiudere l’anno in perdita.
Anche i grandi gruppi sono sotto pressione: il Gruppo Volkswagen sta preparando tagli che potrebbero coinvolgere fino a 50.000 lavoratori e, per la prima volta, valuta apertamente la chiusura di stabilimenti in Germania.
Le trasformazioni in corso
In Francia, Renault ha avviato una collaborazione con la società della difesa Turgis Gaillard, iniziando la produzione di componenti strutturali e motori per droni d’attacco a lungo raggio nei suoi stabilimenti di Le Mans e Cléon, con il sostegno del ministero della Difesa francese.
In Germania, Volkswagen è in trattativa con l’azienda israeliana Rafael per riconvertire lo stabilimento di Osnabrück: dopo la fine della produzione civile prevista nel 2027, il sito potrebbe essere destinato alla produzione di veicoli logistici pesanti, rampe di lancio e generatori per il sistema antimissile Iron Dome, salvaguardando circa 2.300 posti di lavoro.
Il fenomeno è confermato anche dai dati CLEPA. Circa il 40% delle imprese del settore automobilistico sta già riconvertendo parte della propria produzione verso altri ambiti, soprattutto quello della difesa. Le difficoltà finanziarie sono diffuse, il 24% delle aziende prevede perdite nette e il 76% opera con margini inferiori al 5%, con conseguente riduzione degli investimenti e oltre 104.000 posti di lavoro persi tra il 2024 e il 2025.
La riconversione industriale
I subfornitori riescono ad adattarsi più rapidamente rispetto ai grandi gruppi, grazie alla riconversione di linee produttive dedicate a elettronica, batterie e componentistica di precisione. Aziende come Schaeffler stanno entrando nella produzione di droni militari tramite partnership strategiche, mentre Trumpf sta adattando i propri sistemi laser, già usati in ambito automobilistico, a nuove applicazioni nel settore della difesa.
Anche la Commissione europea sostiene questa transizione. La presidente della Commissione Ursula von der Leyen ha più volte parlato di una fase di “riarmo” dell’Europa e, attraverso il programma Readiness 2030, l’Unione europea punta a mobilitare centinaia di miliardi di euro per rafforzare la propria autonomia militare.
I casi Slovacchia e Italia
In Slovacchia la situazione è diversa: mentre le grandi industrie occidentali riconvertono parte della produzione verso la difesa, le aziende locali restano per lo più concentrate sulla produzione civile, con un coinvolgimento limitato e poco trasparente dei subfornitori nei programmi militari.
Solo alcune imprese, come InoBat, si stanno orientando verso il settore difensivo, sviluppando batterie per droni compatibili con gli standard NATO e a ricarica rapida. Anche alcune realtà meccaniche slovacche partecipano alla catena di fornitura per veicoli militari come i CV90 destinati all’esercito slovacco.
In Italia, il settore automotive, fortemente integrato nel gruppo Stellantis, sta attraversando le stesse pressioni strutturali, tra transizione elettrica, concorrenza cinese e calo della domanda, ma la riconversione verso la difesa non rappresenta una rottura netta del modello industriale. Piuttosto, si inserisce in un sistema produttivo già parzialmente orientato al dual-use, dove competenze e filiere possono essere adattate senza una trasformazione radicale degli stabilimenti.
Un ruolo decisivo è giocato dalla presenza di un polo della difesa già consolidato, guidato da Leonardo e da realtà come Iveco Defence Vehicles, che assorbono parte delle competenze provenienti dall’automotive.
Anche molti fornitori italiani stanno progressivamente entrando in segmenti ad alta tecnologia legati alla difesa, soprattutto elettronica, materiali avanzati e componentistica. Ne risulta un modello di riconversione più diffuso lungo la catena del valore che concentrato in singoli casi eclatanti, con un impatto occupazionale e industriale più graduale rispetto ad altri paesi europei.
Tradotto da Cesare Ceccato. Articolo originale pubblicato da euBrief disponibile qui.