Come va l’economia italiana? Se si guarda il terzo trimestre, la risposta è breve: è ferma (PIL a 0,0 per cento sul trimestre precedente). Se si guardano gli ultimi sei anni, la risposta è più complessa. Dal 2019 il Paese ha investito come non faceva da vent’anni, producendo oggi poco più di prima. Il grafico della Banca d’Italia sulle componenti della domanda (indici 2007=100) evidenzia investimenti fissi lordi che passano da circa 81 a circa 114, cioè il 40 per cento in più. Il PIL sale da 97 a 105 e i consumi delle famiglie da 97 a 101. Gli occupati crescono di oltre un milione. Sono aumentati il capitale e il lavoro, mentre il prodotto è cresciuto poco. Dove è finita la differenza?
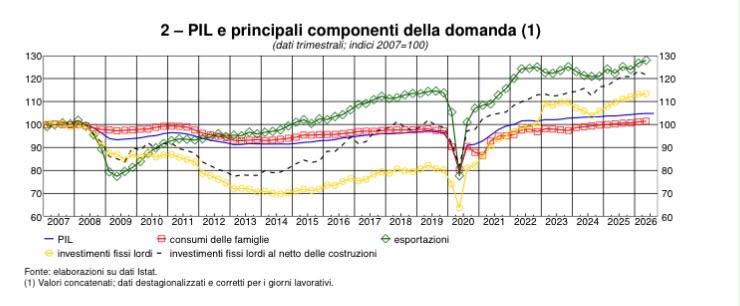
Una prima parte della risposta sta nei mattoni. Gli investimenti al netto delle costruzioni crescono di poco più di un quinto (da 100 a circa 122). Per differenza, la componente edile cresce di circa il 70 per cento, tre volte il resto. Gli anni dei bonus hanno riempito i cantieri di ristrutturazioni di case. Il risultato sono abitazioni più efficienti, che danno un flusso migliore di servizi abitativi ma non maggiore (mancano le case e ci sono le proteste per questo). Una facciata rifatta entra nel PIL solo nell’anno in cui si paga il ponteggio; negli anni dopo la capacità produttiva del Paese è quella di prima. Al Piano nazionale di ripresa e resilienza (PNRR), articolazione italiana del Next Generation EU va dato il beneficio dei tempi lunghi. Le opere entrano nel prodotto quando si eseguono mentre rendono quando entrano in esercizio. La Corte dei conti stima che circa 24 miliardi di spesa slitteranno ancora oltre il 2026.
Una seconda parte sta nelle fabbriche. Il grado di utilizzo degli impianti manifatturieri è intorno al 75 per cento. Dal 2023 esso è sotto il livello del 2019 ed è circa tre punti sotto la media dell’area dell’euro. La produzione industriale è inferiore di circa il 5 per cento a quella del 2019. Le macchine comprate con gli incentivi trovano pochi ordini. Le imprese lo sanno: il saldo dei giudizi sulle condizioni per investire è negativo dal 2022.
La terza parte riguarda il lavoro. Il Rapporto sulla produttività 2026 del CNEL misura il PIL reale per ora lavorata. Fra il 1995 e il 2025 in Italia è cresciuto dello 0,2 per cento l’anno, contro l’1,1 dell’Unione europea, l’1,0 della Germania e lo 0,8 della Francia. Fra il 2019 e il 2025 è sceso dello 0,3 per cento l’anno. La crescita del PIL più recente è dunque venuta solo dalle ore lavorate, per lo più in settori non moderni mentre la demografia mette un limite vicino alle ore. Una economia che aggiunge occupati nei settori a bassa produttività e capitale nelle case cresce finché dura la spinta che paga entrambe le cose.
Quella spinta ha avuto un nome: Next Generation EU. Se la crescita degli ultimi tre anni è stata sostenuta dal programma europeo, la sua fine, con il 2026, toglie all’economia la sua maggiore fonte di dinamismo. L’Istat vede già gli investimenti rallentare (più 2,9 per cento nel 2026, dopo il 3,9 del 2025). Il momento è complicato per altre due ragioni. A settembre la Banca centrale europea (BCE) ha portato il tasso sui depositi al 2,50 per cento e a dicembre valuterà un nuovo rialzo. Ogni aumento dei tassi alza il rendimento minimo che un progetto deve promettere per essere avviato. L’inflazione italiana è salita al 5,6 per cento a ottobre, dall’1,0 di gennaio, e la fiducia dei consumatori scende. Finora le famiglie hanno speso quanto guadagnavano: la propensione al risparmio è stabile all’8 per cento circa e i consumi hanno seguito il reddito reale. Con i prezzi che corrono, la prudenza prenderà il sopravvento. Gli stimoli si esauriscono, il capitale costa di più e il consumatore diventerà più cauto: tre freni insieme, con nessun motore pronto a sostituire quello che si spegne.
L’Europa ha costruito la sua proposta di crescita sulle riforme. A due anni dal Rapporto Draghi, solo 60 delle 383 raccomandazioni risultano pienamente attuate (15,7 per cento, secondo l’osservatorio dell’European Policy Innovation Council). La Commissione ha moltiplicato strategie e bussole, che i governi nazionali hanno accolto con tiepida cortesia. Sul bilancio pluriennale 2028-2034 il Consiglio europeo di ottobre si è chiuso senza accordo. I paesi frugali chiedono tagli, i Paesi della coesione difendono i fondi tradizionali, la presidenza irlandese propone 141 miliardi di risparmi. Il 26 novembre è convocato un vertice straordinario con un probabile rinvio come esito.
Intanto, l’economia italiana consuma il fondo del serbatoio. Non sappiamo quando arriverà il prossimo rifornimento, né quale carburante porterà. Sarebbe bene che fosse più orientato all’offerta dei precedenti: ricerca, reti energetiche, mercato unico dei capitali, imprese capaci di crescere di dimensione. Sono le cose che alzano la produttività oraria, ossia la variabile che fa crescere un paese con meno lavoratori. Un altro pieno di incentivi edilizi ci riporterebbe fra cinque anni allo stesso grafico, con qualche facciata in più rifatta ma lo stesso PIL.
*Giuseppe Russo è direttore del Centro Einaudi.
Didascalia: Bandiere italiana ed europea sventolano dal balcone di Palazzo Chigi. Facebook.